El Impuesto sobre Sociedades,casilla a casilla.
Parte de lo que ya tiene el encargo y te pregunta lo que dispara su sumas y saldos. Con tus respuestas calcula los ajustes, la liquidación, el asiento y los diferidos.
Solicitar accesoParte de los datos del encargo
El resultado y el gasto salen del sumas y saldos; los pagos a cuenta los escribes tú.
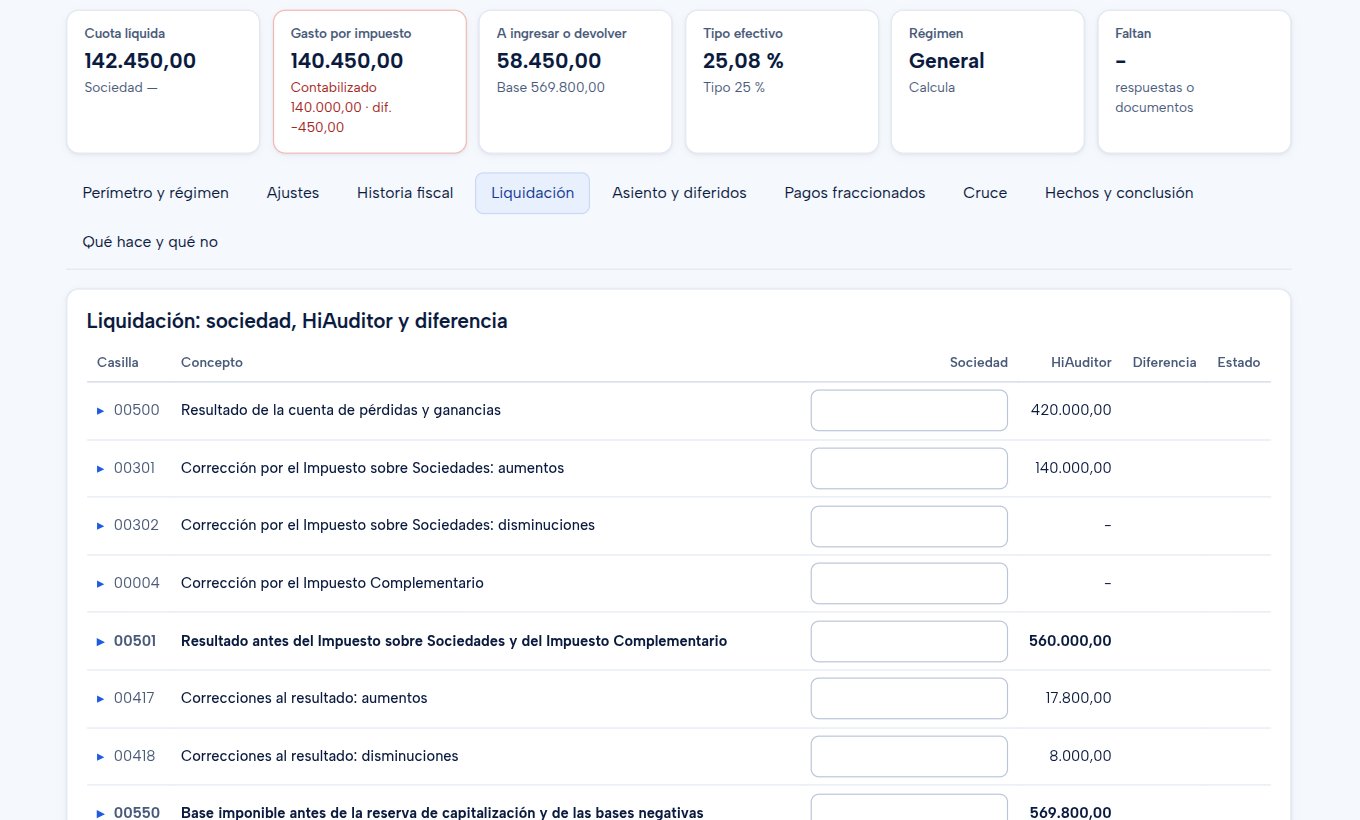
- Resultado de la cuenta de pérdidas y gananciasSumas y saldos de 2025420.000,00
- Gasto por impuesto contabilizadoCuentas 6300 y 6301140.000,00
- Retenciones y pagos a cuentaCuenta 47384.000,00
- Régimen general · tipo del 25 %Art. 29 LIS · confirmado
El sumas y saldos del encargo
Y tus respuestas a lo que dispara.
La liquidación, el asiento y los diferidos
Y el cruce con lo contabilizado.
Cada ajuste
Respondes tú; HiAuditor calcula.
El Impuesto, paso a paso.
Parte de los datos del encargoEl resultado y el gasto salen del sumas y saldos; los pagos a cuenta los escribes tú.
Pantallas simplificadas a partir de las reales, con casos ficticios. Lo que sigue siendo tuyo: el perímetro y los métodos, el tratamiento de cada diferencia y la conclusión.
Cómo funciona
Parte del resultado contable del encargo.
Recorre los ajustes al resultado, las bases negativas y las deducciones, con la norma de cada uno.
Compara tu cálculo con el de la sociedad y ves las diferencias.
Lo que sigue siendo tuyo
- Decidir el tratamiento de cada diferencia.
- Concluir sobre el gasto y la deuda por el impuesto.
Te lo enseñamos con un encargo de ejemplo.
Recorremos un encargo completo, del sumas y saldos al cierre, y vemos cómo encaja con vuestras pautas.
- Datos ficticios
- Con vuestras plantillas
- Todas las preguntas que queráis